Oui, une assurance-vie ISR peut vous aider à préparer votre retraite. Elle permet de constituer progressivement une épargne investie dans des supports tenant compte de critères environnementaux, sociaux et de gouvernance (ESG). Le capital accumulé peut ensuite contribuer à compléter votre pension grâce à des retraits ou, selon les modalités du contrat, à une rente.
Cette stratégie associe un objectif financier à des convictions personnelles. Sa réussite dépend toutefois de votre capacité d’épargne, du temps disponible avant la retraite, des frais et des risques des placements. Un investissement responsable ne garantit ni le capital ni le rendement.
Comment une assurance-vie ISR peut-elle préparer la retraite ?
L’assurance-vie est une enveloppe d’épargne pouvant accueillir notamment un fonds en euros et des unités de compte. Dans une approche ISR, certains investissements sont sélectionnés en tenant compte de critères financiers et extrafinanciers. Le capital peut être constitué sur plusieurs années, puis utilisé pour compléter les revenus à la retraite.
Les critères ESG couvrent trois dimensions : l’environnement, notamment les émissions de gaz à effet de serre ; le social, avec les conditions de travail ; et la gouvernance, qui concerne entre autres les pratiques de direction des entreprises.
Le label ISR français concerne des fonds d’investissement, pas automatiquement l’ensemble d’un contrat d’assurance-vie. Son référentiel renforcé depuis mars 2024 prévoit notamment des exigences climatiques et des exclusions définies pour certaines activités fossiles. Le ministère de l’Économie détaille les critères du label ISR. Cette labellisation ne protège toutefois pas contre une baisse de valeur.
Préparer sa retraite tout en respectant ses convictions suppose de comprendre où l’épargne est investie. Les exclusions d’un fonds, sa composition et son niveau de risque doivent être examinés ensemble. La démarche présentée par Goodvest autour de l’assurance vie ISR illustre cette recherche de cohérence entre critères financiers et extrafinanciers. Sa présentation des méthodes de sélection offre des repères pour comparer les supports, sans préjuger de leurs performances futures.
À retenir : l’ISR désigne une approche d’investissement responsable. Il ne constitue pas une garantie de capital, de rendement ou de complément de retraite.
Constituer un capital grâce à des versements réguliers
L’assurance-vie permet d’épargner progressivement. Des versements programmés peuvent être complétés par des apports ponctuels, selon les modalités du contrat. Il n’est donc pas nécessaire de disposer immédiatement de tout le capital souhaité.
Imaginons, à titre purement hypothétique, une personne versant 150 € par mois pendant 20 ans. Le cumul serait de 150 × 12 × 20, soit 36 000 € de versements. Ce montant ne représente pas la valeur finale du contrat : celle-ci dépendra aussi des gains, des pertes et des frais.
Avant de programmer un versement, examinez vos revenus disponibles après les dépenses courantes et conservez une épargne de précaution accessible. Un montant soutenable est préférable à un effort trop ambitieux qui devrait être interrompu.
- Déterminer une somme mensuelle compatible avec son budget et son épargne de précaution.
- Programmer des versements réguliers sans supposer un rendement futur.
- Réexaminer chaque année le capital atteint, les frais et l’écart avec l’objectif.
Le suivi doit progressivement relier les sommes accumulées au besoin de complément de revenus attendu. Le montant versé ne suffit pas à lui seul à établir ce que vous pourrez retirer à la retraite.
Choisir les supports selon le risque et l’horizon
Une assurance-vie multisupport permet de répartir l’épargne entre différents placements. L’objectif est de rechercher un équilibre cohérent avec le temps restant avant les premiers retraits et avec votre capacité à supporter les fluctuations des marchés.
| Critère | Fonds en euros | Unités de compte responsables |
|---|---|---|
| Capital | Garantie selon les conditions du contrat | Risque de perte |
| Évolution de la valeur | Dépend du fonctionnement du fonds | Dépend des actifs détenus et des marchés |
| Dimension ISR | À vérifier selon les caractéristiques du support | À examiner pour chaque fonds |
| Vigilance principale | Conditions de garantie et frais | Volatilité, diversification et frais |
Le fonds en euros peut contribuer à sécuriser une partie de l’épargne dans les limites de sa garantie contractuelle, parfois exprimée hors certains frais. Les unités de compte permettent d’accéder à différentes classes d’actifs, mais leur valeur n’est pas garantie par l’assureur. Un fonds ISR investi en actions reste exposé aux baisses boursières.
Lorsque la retraite est encore éloignée, une exposition aux actifs fluctuants peut être envisagée selon la tolérance au risque. À l’approche des premiers retraits, réduire progressivement cette exposition peut limiter les conséquences d’une baisse au mauvais moment. En effet, financer des rachats pendant une période défavorable peut imposer de vendre davantage d’unités de compte, laissant moins d’actifs susceptibles de bénéficier d’une reprise ultérieure. Cet ajustement ne supprime pas les risques.
Il faut également considérer les frais de versement éventuels, les frais de gestion du contrat, ceux des supports et les éventuels frais d’arbitrage. Leur accumulation réduit le capital restant investi.
Le choix entre gestion libre ou pilotée mérite aussi réflexion : il détermine notamment la manière dont sont prises les décisions d’allocation et de rééquilibrage du portefeuille.
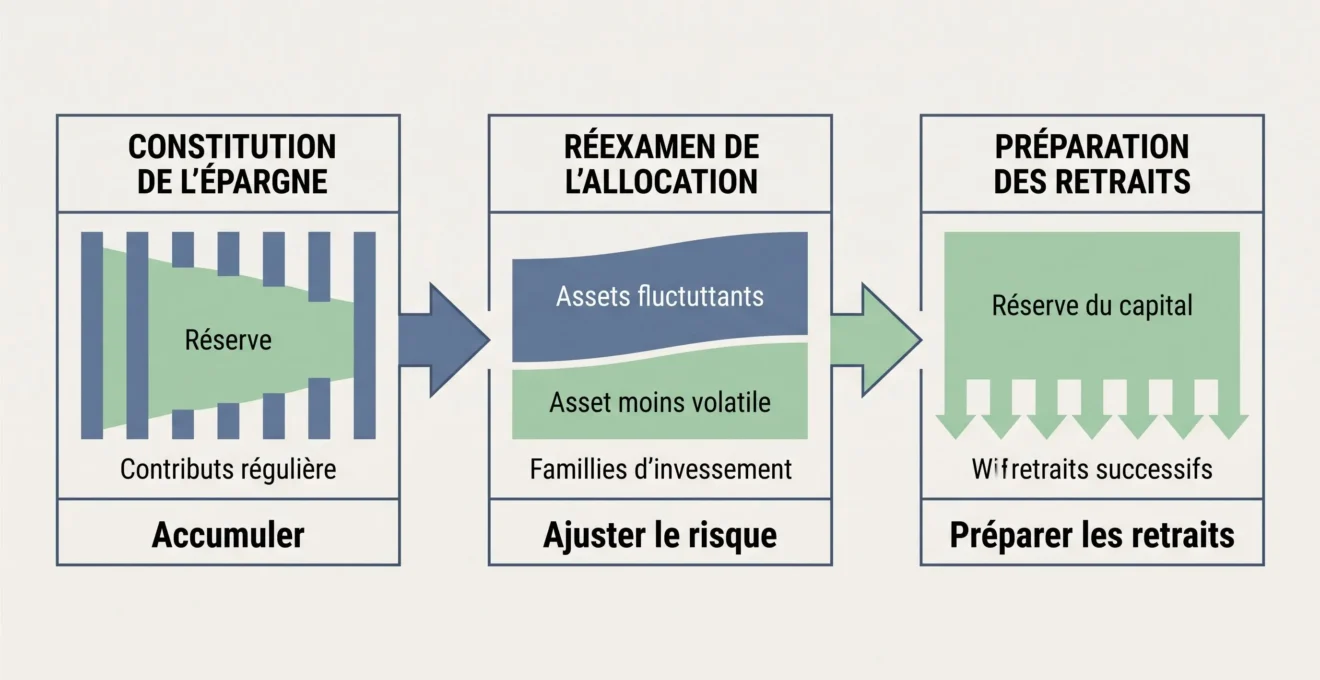
Cette allocation peut évoluer au fil du temps : accumuler, réexaminer les risques, puis anticiper la mobilisation de l’épargne correspondent à trois objectifs successifs, sans répartition universelle entre les supports.
Comment vérifier qu’un fonds est réellement responsable ?
Le mot « responsable » ne suffit pas à décrire la stratégie d’un placement. Deux fonds peuvent appliquer des approches ESG différentes : certains sélectionnent les entreprises les mieux notées dans leur secteur, tandis que d’autres appliquent des exclusions ou privilégient des thèmes particuliers.
Pour apprécier cette différence, confrontez la stratégie annoncée aux principales entreprises et aux secteurs réellement présents dans le portefeuille. Un fonds qui sélectionne les entreprises relativement mieux notées d’un secteur ne suit pas nécessairement la même logique qu’un fonds qui exclut ce secteur. Comparez ensuite ces choix à vos convictions, sans négliger la diversification, les risques et les frais.
Les documents d’informations clés, la politique d’investissement et les informations sur la composition du portefeuille sont des points de départ utiles. Le label éventuel est un repère supplémentaire, mais il ne démontre pas à lui seul un impact environnemental mesuré.
- Identifier les labels éventuels et les critères associés.
- Lire les engagements ESG et les exclusions annoncées.
- Examiner les principales entreprises ou actifs détenus.
- Comparer les risques et l’ensemble des frais.
- Vérifier que le support convient à l’horizon des futurs retraits.
La cohérence avec vos convictions constitue donc une première question ; l’adéquation financière avec votre projet de retraite en est une autre. Un fonds répondant à vos préférences ESG peut néanmoins être trop risqué, insuffisamment diversifié ou trop coûteux pour l’objectif recherché.
Transformer son épargne en complément de retraite
Au moment de la retraite, le capital constitué peut être mobilisé de plusieurs façons. Le choix dépend du complément de revenu souhaité, des dépenses imprévues et de votre volonté de conserver une épargne disponible.
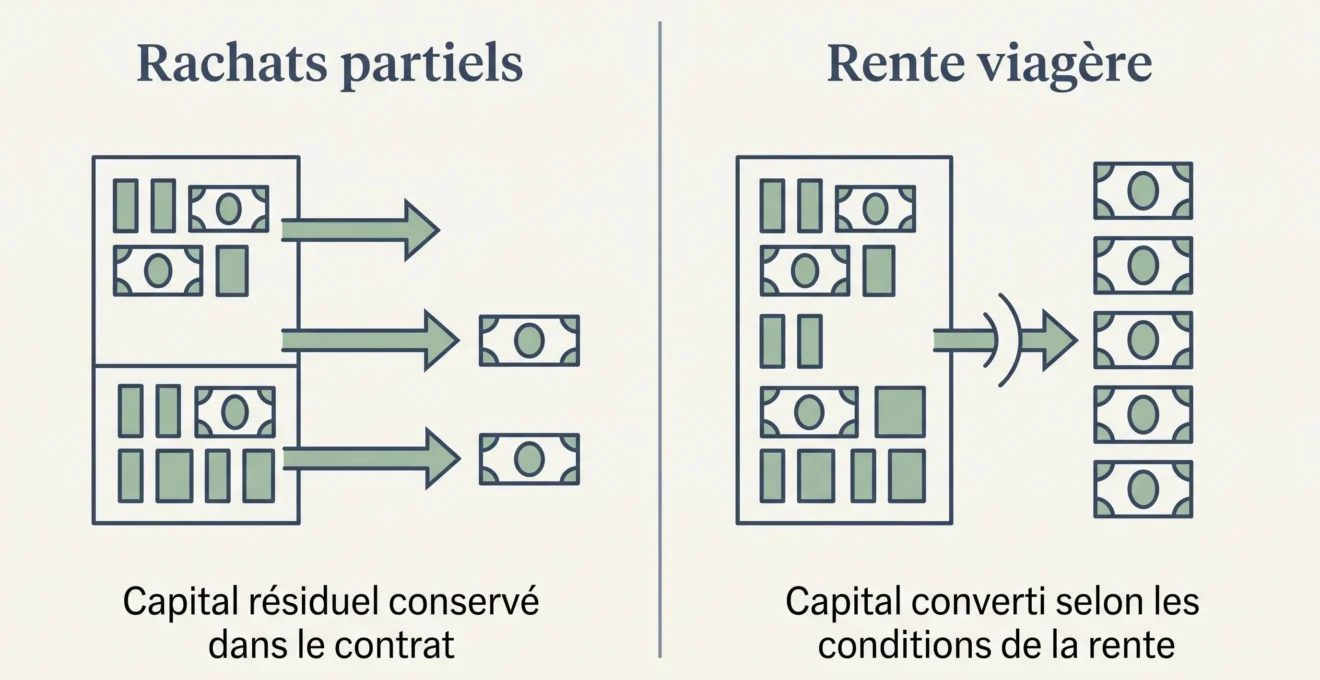
Les rachats partiels permettent de retirer une partie de la valeur du contrat sans nécessairement le clôturer, sous réserve de ses modalités. Ils peuvent être ponctuels ou réguliers lorsque le contrat le permet. Le solde reste investi et continue d’évoluer selon les supports.
La rente viagère répond à une autre logique : le capital converti donne lieu à des paiements pendant la vie du bénéficiaire, selon les conditions prévues. En contrepartie, il n’est généralement plus librement récupérable. Les éventuelles options de réversion ou garanties doivent être étudiées avant la conversion.
Pour préparer ces sorties, commencez par estimer vos dépenses mensuelles à la retraite, puis déduisez vos pensions prévisibles afin d’identifier le complément recherché. Appréciez ensuite la durée pendant laquelle vous souhaitez effectuer des retraits et confrontez leur total au capital disponible.
Par exemple, un besoin fictif de 200 € par mois pendant dix ans représente 24 000 € de retraits cumulés (200 × 12 × 10). Il s’agit d’un calcul nominal, hors frais, fiscalité, inflation, gains et pertes. Ce montant n’est donc pas un capital suffisant garanti. Il faut également anticiper les dépenses imprévues, une durée de retraite plus longue et une éventuelle baisse des marchés.
Le ministère de l’Économie explique dans sa présentation du fonctionnement de l’assurance-vie que le capital peut contribuer à compléter les revenus à la retraite, notamment par des retraits ou par une rente selon le contrat.
Ces deux modes de sortie n’offrent pas la même disponibilité : les rachats conservent un solde investi, tandis que la conversion en rente transforme le capital concerné en un droit à des versements selon les modalités choisies.
Quelle fiscalité et quelle différence avec le PER ?
En France, lors d’un rachat d’assurance-vie, l’imposition sur le revenu concerne la fraction de gains comprise dans la somme retirée, et non l’intégralité des versements récupérés. Le régime dépend notamment de l’ancienneté du contrat et de la date des primes versées.
Après huit ans, les gains compris dans les rachats peuvent bénéficier d’un abattement annuel d’impôt sur le revenu de 4 600 € pour une personne seule ou de 9 200 € pour un couple marié ou pacsé soumis à imposition commune. Cette ancienneté n’implique pas un blocage des fonds pendant huit ans. Les prélèvements sociaux restent à considérer séparément.
En 2026, le taux général de prélèvements sociaux applicable à de nombreux produits de placement est de 18,6 %. Par dérogation, les produits des contrats d’assurance-vie comportant une valeur de rachat ou garantissant un capital à leur terme restent en principe soumis à 17,2 %, avec des exceptions, notamment pour certains contrats rente-survie et épargne-handicap. La fiscalité des revenus 2026 publiée par Service Public permet de situer ces règles selon les placements et les situations.
La conversion en rente viagère suit un régime différent de celui des rachats : une fraction de la rente est imposable, notamment en fonction de l’âge au début de son versement. Le plan d’épargne retraite (PER) se distingue également de l’assurance-vie par une disponibilité en principe limitée jusqu’à la retraite, sauf déblocages anticipés, et par des règles spécifiques de déduction des versements et de fiscalité à la sortie.
Les règles fiscales et le choix des supports dépendent de votre situation et des caractéristiques du contrat. Les exemples présentés ne constituent ni une prévision de rendement ni un conseil financier personnalisé.
L’assurance-vie ISR est-elle adaptée à votre retraite ?
Pour décider, commencez par définir le complément de retraite recherché. Vérifiez ensuite si votre effort d’épargne, l’horizon disponible et la composition des supports ISR sont cohérents avec cet objectif et votre tolérance aux pertes. Enfin, préparez les modalités de retrait en tenant compte des risques, des frais et de la fiscalité.
Une assurance-vie ISR peut ainsi contribuer à votre retraite sans constituer une solution universelle. Sa pertinence repose sur la cohérence entre besoin financier, placements responsables et disponibilité du capital, plutôt que sur la seule présence d’un label.
Avant de retenir cette enveloppe pour votre retraite, vous pouvez aussi comparer avec le PER, notamment sur la disponibilité de l’épargne et le traitement fiscal des versements et des sorties.